Nous faisons partie du groupe Helvetia Baloise. En savoir plus.


Hausse des taux d’intérêt : la dette publique revient au premier plan
Tendances, thèmes et évolutions - pour que vous sachiez ce qui se passe actuellement dans le monde financier et l'économie, nous analysons régulièrement les marchés financiers pour vous. Nos estimations portent sur le court terme, les trois prochains mois, et ne constituent pas une recommandation d'action. Nos observations servent plutôt de base aux décisions de placement. Bien entendu, le portefeuille du client est également influencé par différents autres éléments.
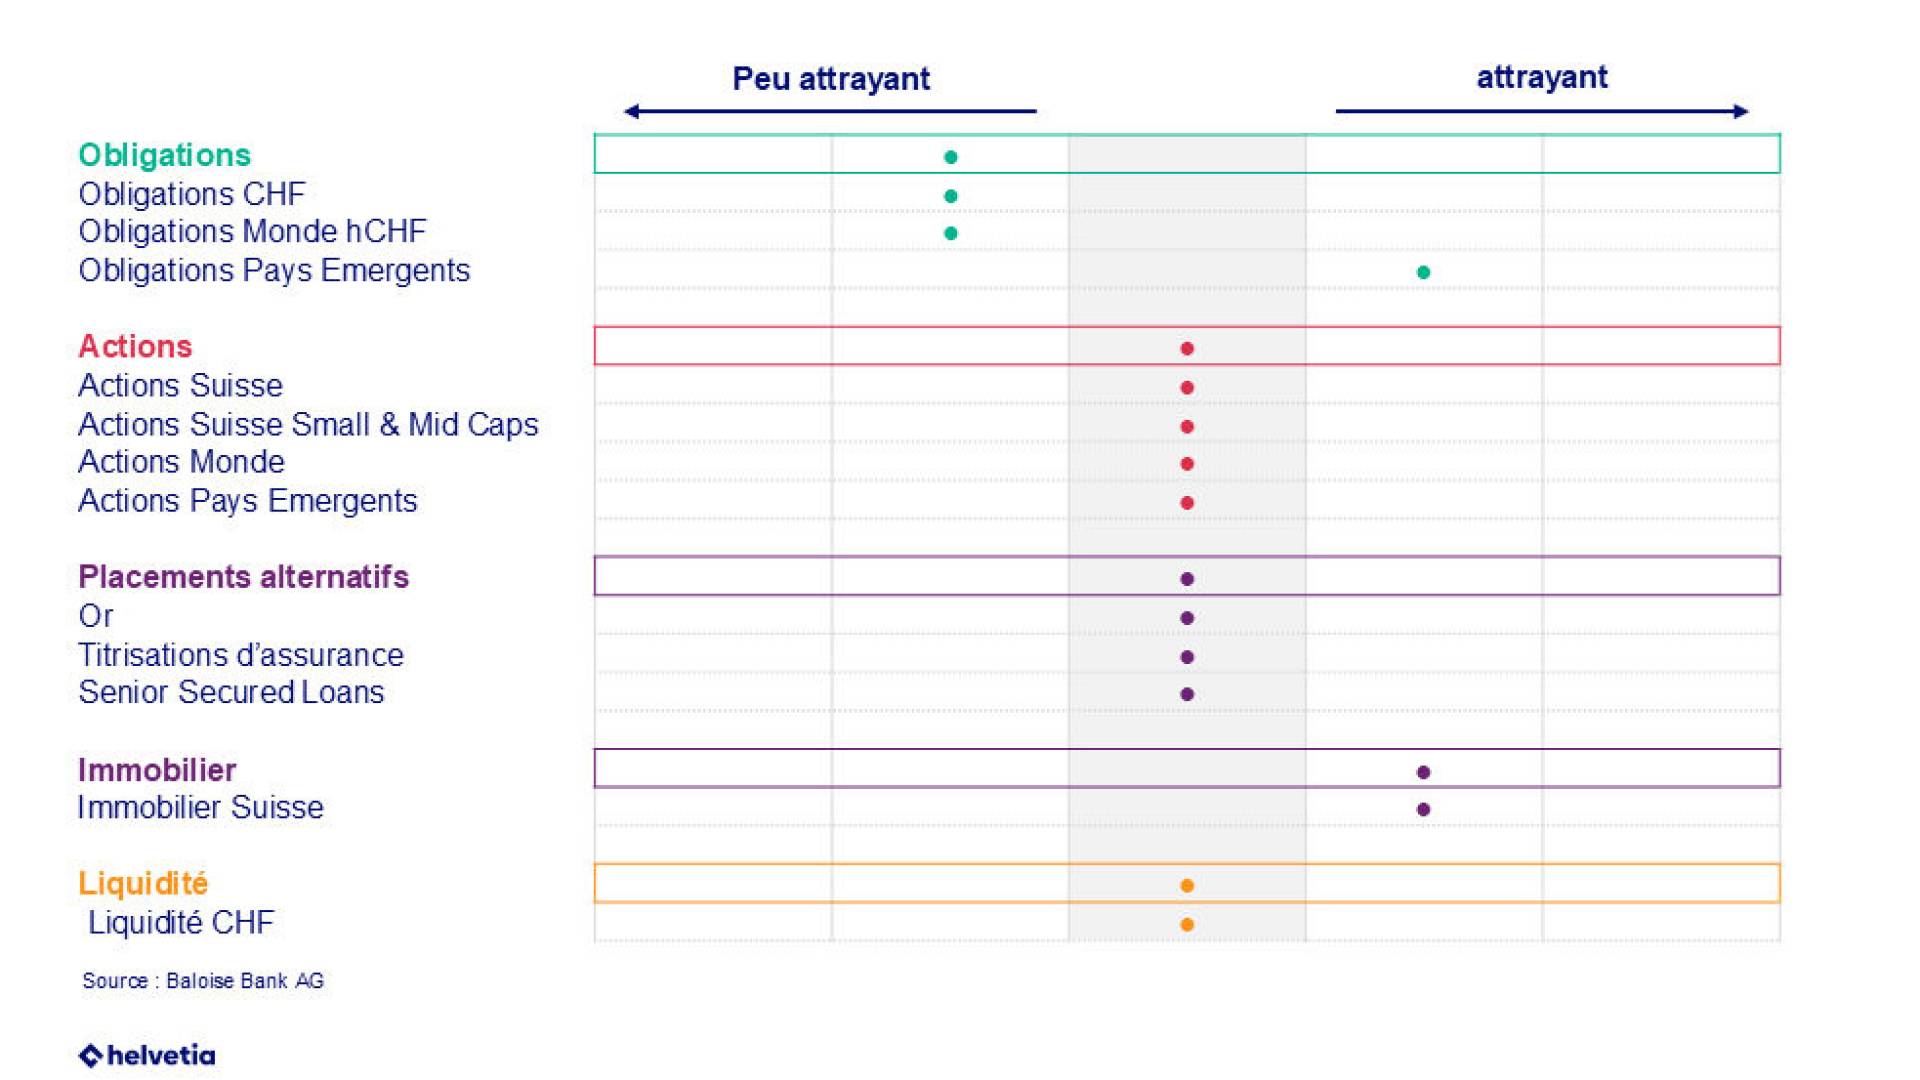
Notre évaluation des différentes classes d'actifs
Nos portefeuilles sont déjà positionnés pour prendre en compte différents environnements de marché et de taux d’intérêt.
Obligations
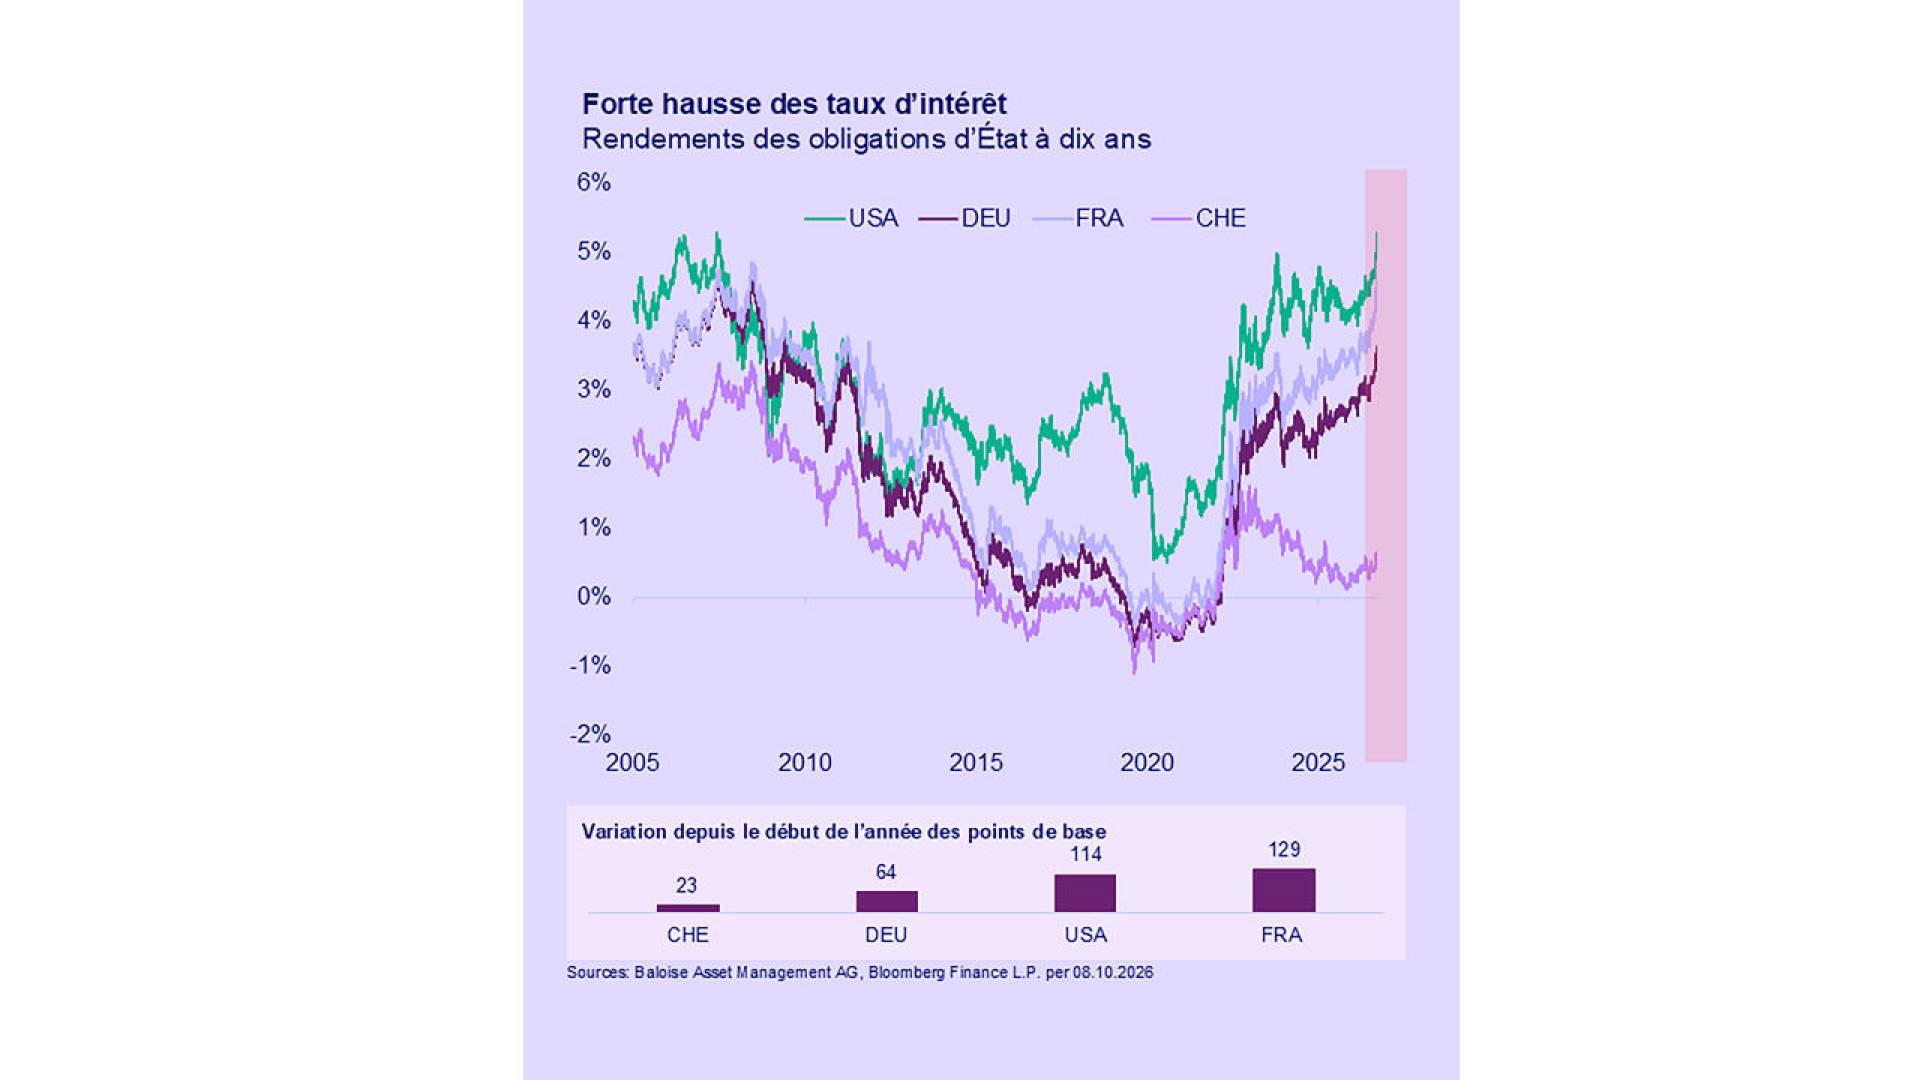
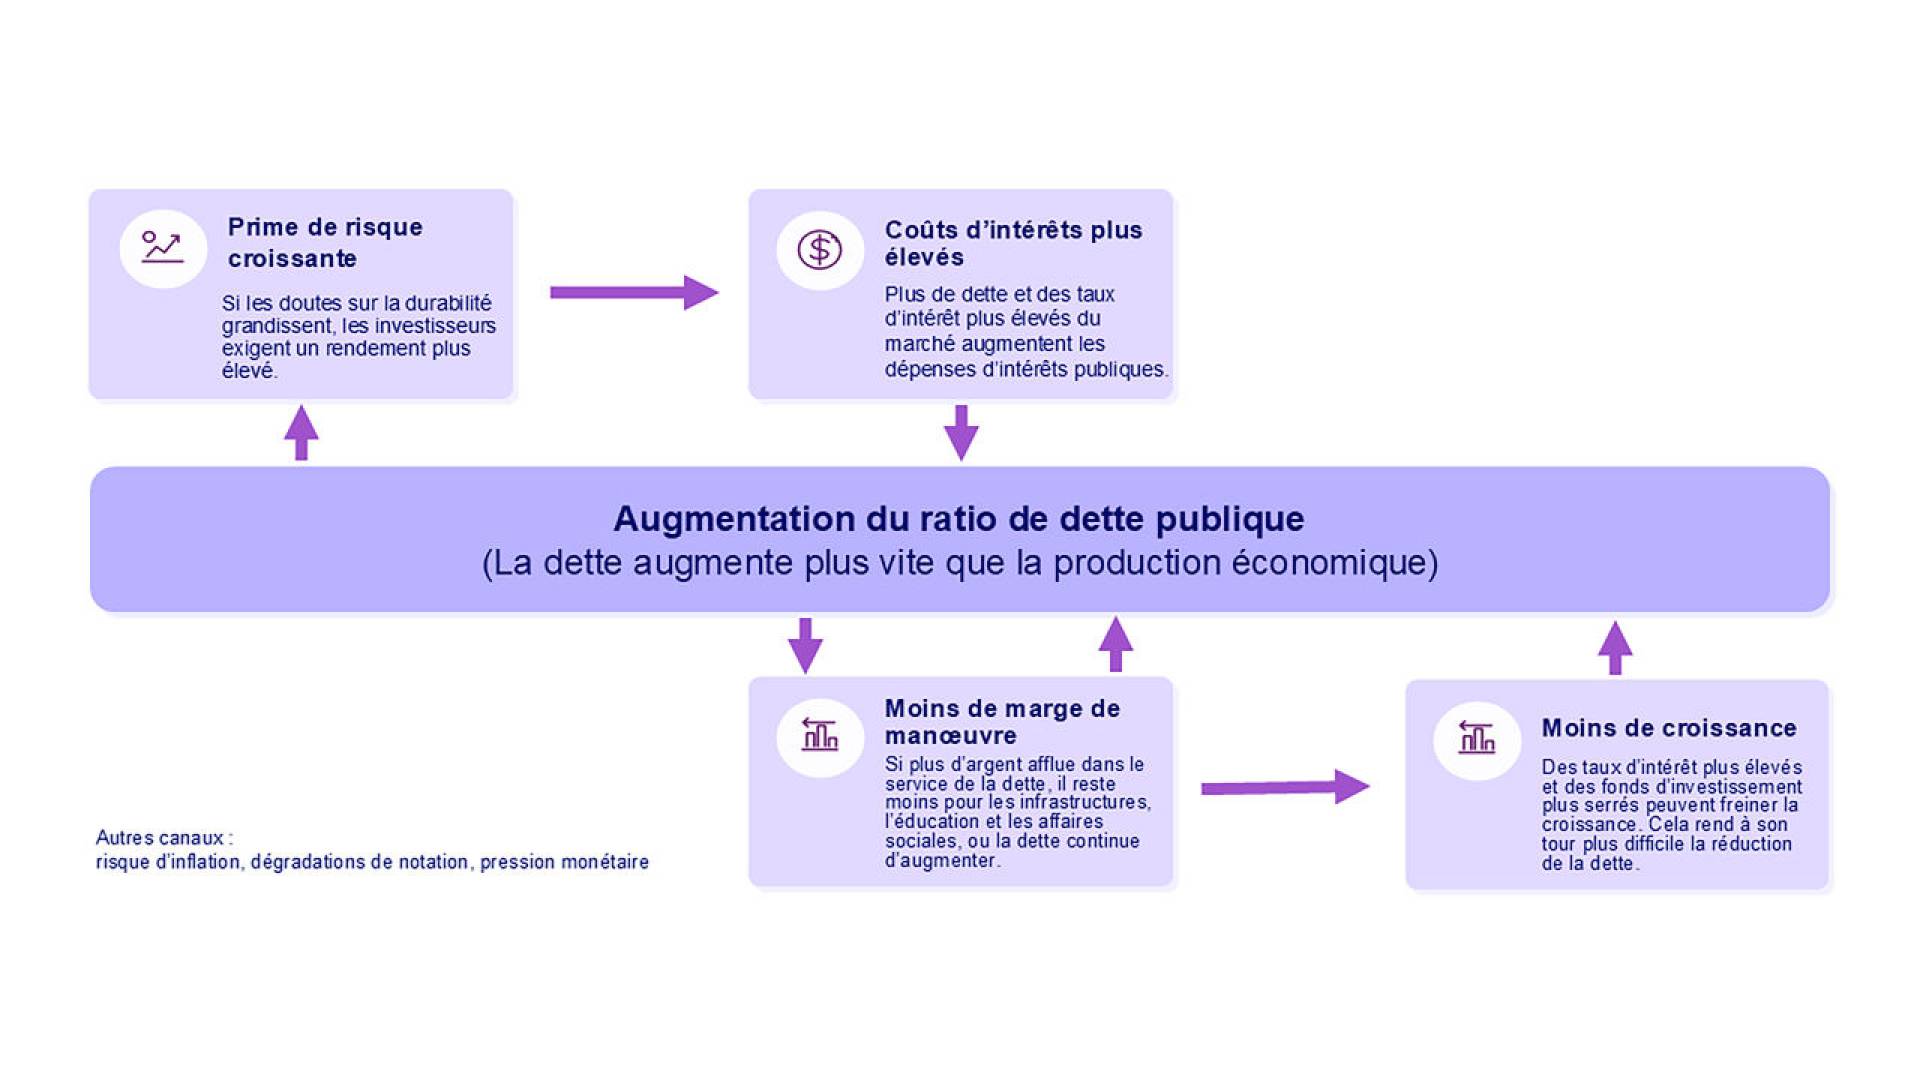
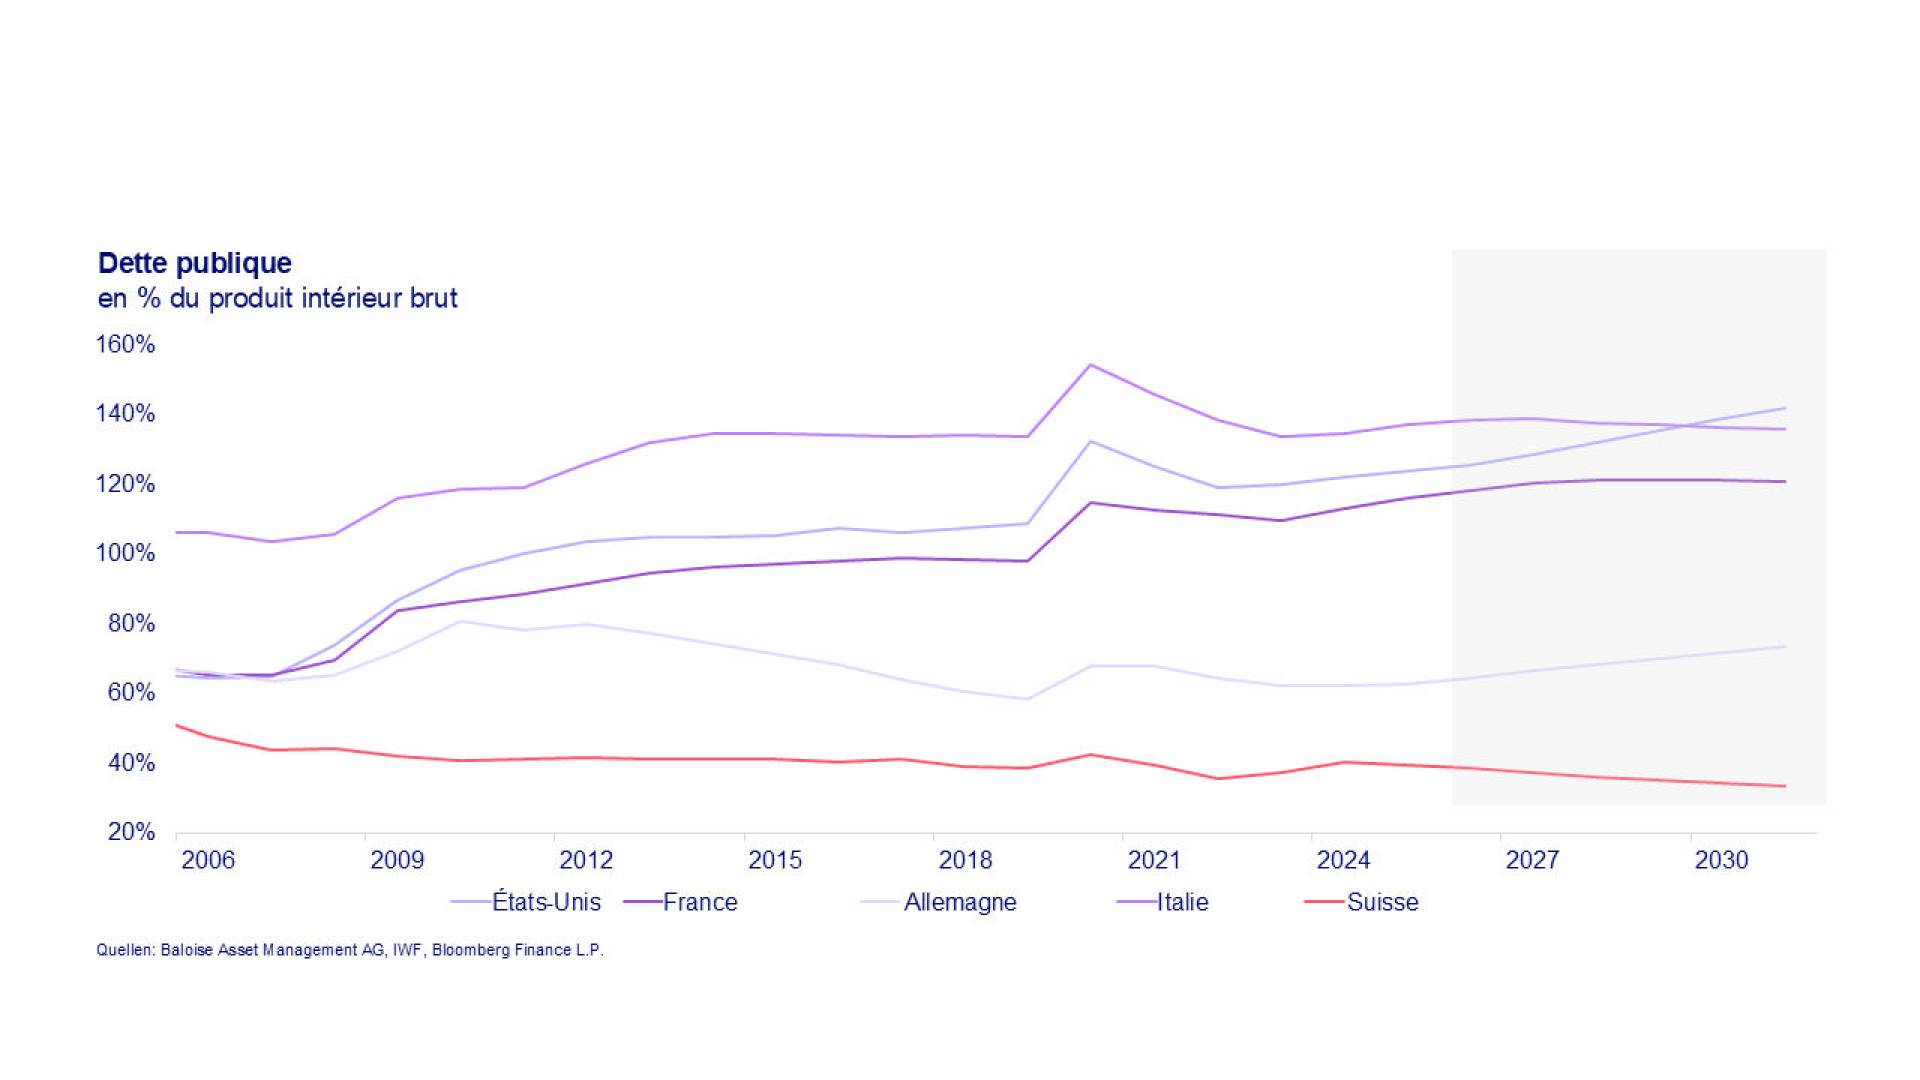
La montagne de dettes dans les pays industrialisés reste au centre des priorités des investisseurs. Comme de nombreux gouvernements dévoilent leurs plans pour le budget 2027 dans les semaines à venir, l’émission de dette devrait continuer à influencer les taux d’intérêt au cours du mois à venir. Les obligations d’entreprise offrent une prime de rendement par rapport aux obligations d’État. Cependant, ces primes de risque sont actuellement à des niveaux faibles pour les obligations en USD et en EUR. Les investisseurs sont donc rémunérés en dessous de la moyenne pour les risques pris. Les obligations restent globalement sous-pondérées en raison de l’augmentation des taux d’intérêt et des risques liés à la dette. Nous constatons toujours des rendements attractifs dans les obligations des marchés émergents.
Actions
L’économie mondiale robuste et la performance continue des bénéfices solides des entreprises soutiennent les marchés actions. Parallèlement, des valorisations élevées, des risques géopolitiques et la hausse des taux d’intérêt peuvent entraîner des fluctuations à court terme. Les actions des marchés émergents offrent le plus grand potentiel de rendement. Celles-ci bénéficient de la tendance de l’IA, notamment dans le segment du matériel, où la demande semble la plus robuste.
Immobilier
Nous maintenons notre surpondération dans les fonds immobiliers suisses. Le taux d’intérêt relativement bas en Suisse et la stabilité des fondamentaux restent des facteurs favorables à cette classe d’actifs.
Investissements alternatifs
Les prêts garantis seniors restent attractifs en raison de leurs taux d’intérêt variables dans un environnement de taux d’intérêt élevés. L’or continue de jouer un rôle important de diversification face aux incertitudes géopolitiques et à la hausse de la dette souveraine. En raison de leur faible corrélation avec les classes d’actifs traditionnelles, les titritisations d’assurance sont actuellement particulièrement précieuses dans un portefeuille mixte.
Qu’est-ce que cela signifie pour les investisseurs suisses ?
- La hausse des taux d’intérêt pèse d’abord sur les obligations existantes : leurs prix baissent, tandis que les obligations nouvellement émises offrent des taux d’intérêt actuels plus élevés.
- Les taux d’intérêt suisses ont également augmenté à la suite de la hausse mondiale des taux d’intérêt. Cependant, à notre avis, le risque d’une nouvelle hausse marquée est plus faible qu’à l’étranger.
- Les obligations d’État suisses restent une pierre angulaire de stabilité, mais offrent un revenu courant relativement faible.
- Les obligations d’État étrangères offrent des rendements plus élevés, mais aussi des risques supplémentaires. Cela inclut, en particulier, les risques liés au crédit, aux taux d’intérêt et aux devises. Une fois le risque de change couvert, l’avantage de rendement pour les investisseurs suisses disparaît généralement.
- En période d’incertitude politique, le franc suisse peut également être recherché comme refuge sûr. Depuis fin septembre, il s’est apprécié d’environ 1,7 % face à l’euro.
Melanie Rama
Nicolas Samyn
Disclaimer
Baloise Asset Management SA n'assume aucune responsabilité quant aux chiffres clés et aux indications de performance utilisés. Le contenu de la publication contient des opinions sur l'évolution du marché et sert exclusivement à des fins d'information et n'est pas destiné à servir de conseil en placement. En particulier, les informations ne constituent en aucun cas une offre d'achat, une recommandation de placement ou une aide à la décision en matière juridique, fiscale, économique ou autre. Aucune responsabilité n'est assumée pour les pertes ou les manques à gagner qui pourraient résulter de l'utilisation des informations.
Swiss Exchange SA, ("SIX Swiss Exchange") est la source du Swiss Performance Index (SPI) et du Swiss Bond Index (SBI) et des données qu'ils contiennent. SIX Swiss Exchange n'a pas participé, sous quelque forme que ce soit, à l'élaboration des informations contenues dans ce rapport. SIX Swiss Exchange ne donne aucune garantie et décline toute responsabilité (qu'il s'agisse d'une négligence ou de tout autre comportement) concernant les informations contenues dans ce rapport, y compris, mais sans s'y limiter, la précision, la pertinence, l'exactitude, l'exhaustivité, l'opportunité et l'adéquation à un usage quelconque, ainsi que les erreurs, omissions ou interruptions dans l'indice SPI ou SBI ou ses données. Toute diffusion ou transmission d'informations provenant de SIX Swiss Exchange est interdite.