Nous faisons partie du groupe Helvetia Baloise. En savoir plus.


-
Collision: tout est bien qui finit bien
Anja MeyerUn matin à Lucerne, un véhicule italien percute le taxi de la conductrice Franziska M. Un accident impliquant une partie étrangère? Galère en perspective, se dit-elle. Mais au bout du compte, tout s’est bien passé, comme le décrit son témoignage.
Collision: tout est bien qui finit bien
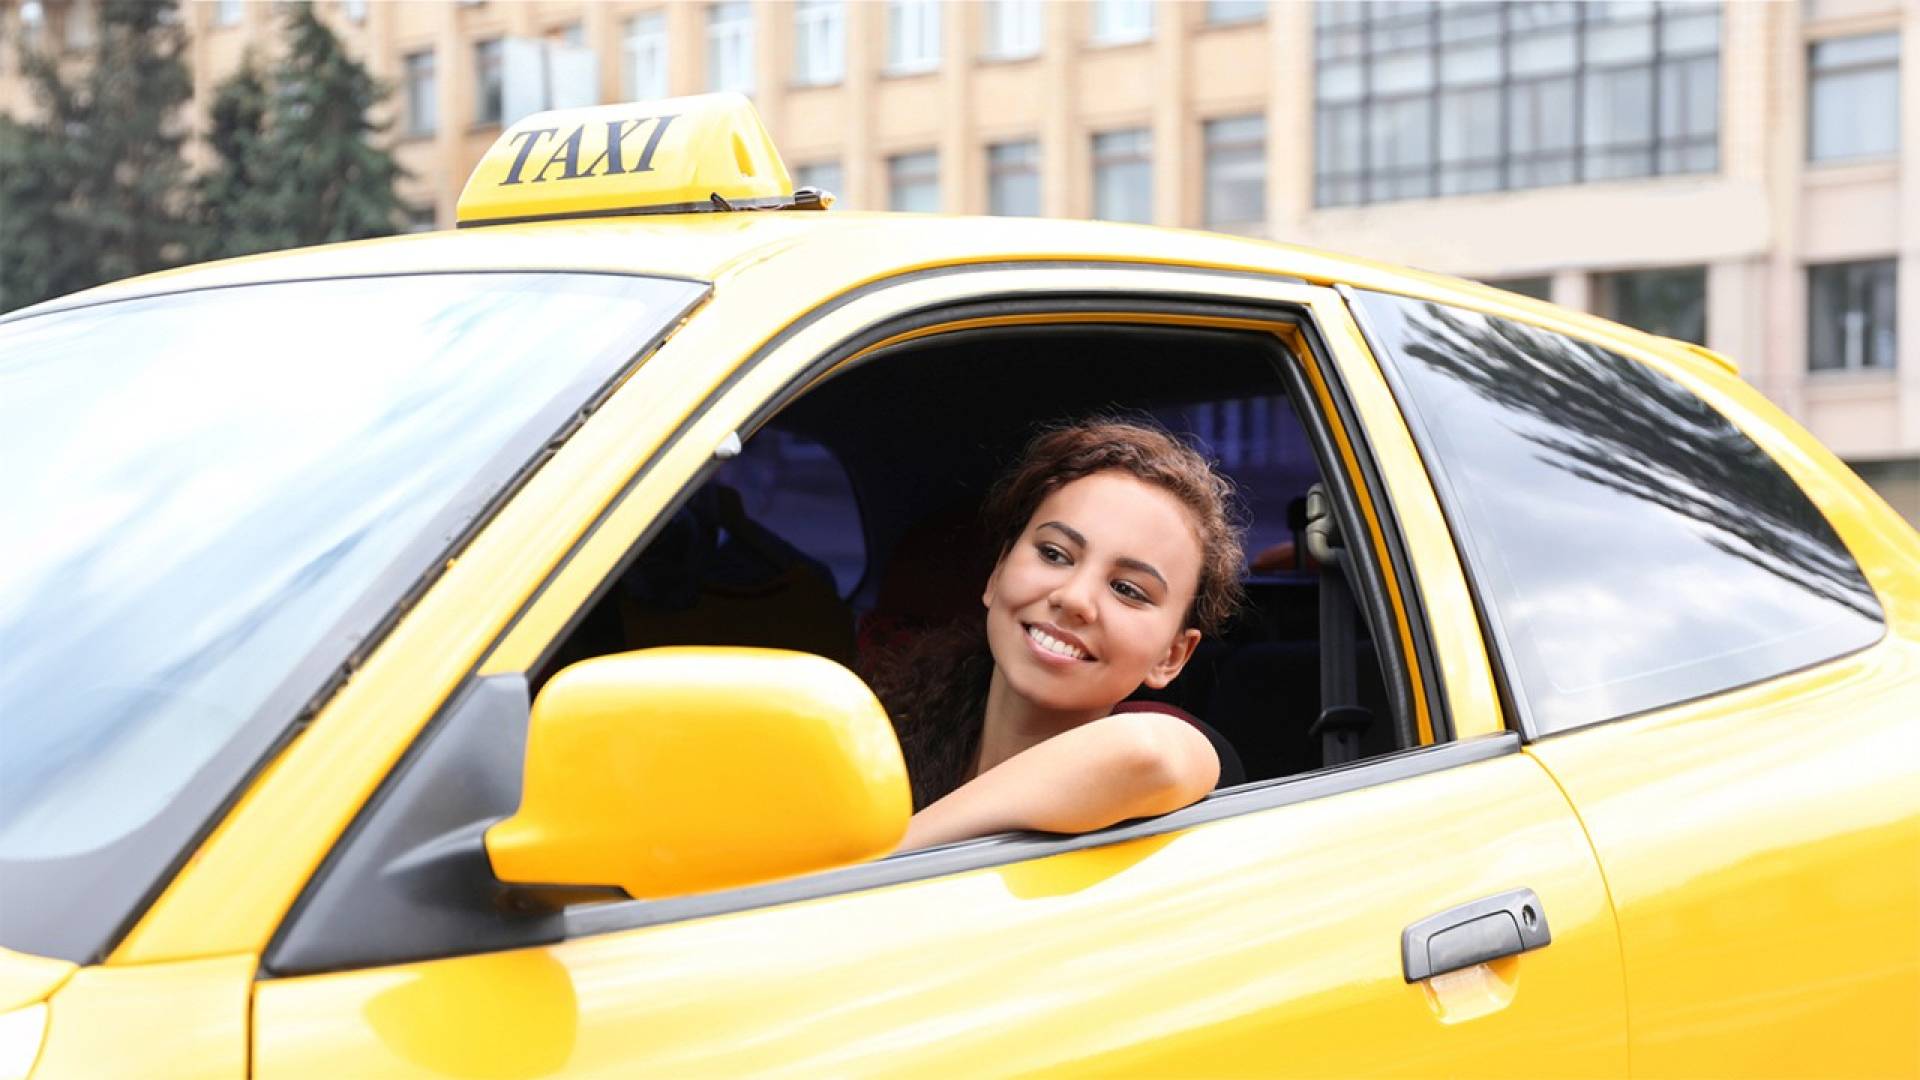
C’était un jour comme les autres pour Franziska M.*, conductrice de taxi indépendante à Lucerne. Tôt le matin, elle était justement en route pour aller chercher sa première cliente. Soudain, elle a ressenti une secousse dans tout le corps. Un automobiliste roulant derrière elle n’avait pas vu que le feu était passé du vert à l’orange et tout de suite après au rouge. N’ayant pas freiné à temps, il a percuté le véhicule de Franziska M., une collision par l’arrière classique.
Secouée mais heureusement indemne, elle est sortie de son taxi: «Une voiture immatriculée en Italie: comment vais-je faire pour l’assurance?», s’est-elle demandé, inquiète. Après que la police a quitté le lieu de l’accident, elle a pris contact avec Helvetia, où sa voiture est assurée en casco complète.
Pas de doute sur le responsable, mais sur la procédure
Dans son cas, le constat est sans appel: aux yeux de la loi, le seul responsable de l’accident est le conducteur italien. En conséquence, il, ou plutôt son assurance responsabilité civile pour véhicules à moteur, doit assumer les frais liés au dommage subi par Franziska M. Mais comme l’assurance est basée à l’étranger, le règlement d’un tel sinistre peut prendre du temps. Du temps que Franziska M. n’avait pas. Elle voulait pouvoir à nouveau transporter des clientes et clients le plus rapidement possible et avait donc besoin d’un véhicule en état de marche.
Une aide bien au-delà des questions financières
Vincenzo Tosca, spécialiste des sinistres chez Helvetia, a vite cherché une solution et l’a trouvée: Helvetia a avancé les frais de réparation du véhicule et adressé une demande de remboursement à l’assurance en Italie. Le montant comprenait également l’indemnité pour perte de revenu pour la période pendant laquelle Franziska M. n’avait pas pu travailler faute de disposer de son taxi.

«Ce qui me motive, c’est la recherche de solutions pour nos clientes et clients. Souvent, mon soutien n’est pas seulement financier. Parfois, le plus important est simplement d’être là – d’être la personne qui écoute, qui comprend les préoccupations de la clientèle et qui peut aider grâce à son expérience.»
Franziska M. conduit à nouveau son taxi. Le dilemme financier qu’elle redoutait n’a pas eu lieu. Lors d’un entretien avec Vicenzo Tosca, elle a souligné avec enthousiasme qu’une solution aussi simple n’aurait jamais été possible sans son aide. Pour la cliente comme pour Vincenzo, tout est bien qui finit bien!
*Nom changé par la rédaction
Ce à quoi vous devez faire attention lorsque vous remplissez le constat d’accident
Pour clarifier les circonstances de l’accident sur le plan juridique et déclarer le sinistre à votre assurance, vous devez remplir un constat d’accident avec les autres personnes impliquées dans l’accident de voiture. En Suisse, utilisez le constat européen d’accident. Ce constat standardisé est structuré de la même manière, quelle que soit la langue, et peut donc également être utilisé dans d’autres pays européens.
Vous pouvez commander gratuitement le constat européen d’accident via nos services en ligne ou le portail clients myHelvetia.
Accident de voiture : quand et comment le déclarer à l’assurance ?
Qu’il s’agisse d’un accident dont vous êtes responsable ou d’une collision par l’arrière, de nombreuses personnes se demandent ce qu’elles doivent faire vis-à-vis de leur assurance lorsqu’elles sont impliquées dans un accident de voiture. En principe, vous devez déclarer les dommages survenus à votre assurance. Le délai dans lequel l’accident doit être déclaré dépend des conditions d’assurance convenues. En règle générale, il faut le faire dans les quelques jours. En cas d’accident ayant entraîné des blessures mortelles, l’assurance doit généralement être informée dans les 48 heures.
Chez Helvetia, le moyen le plus simple de déclarer un accident est d’utiliser la déclaration de sinistre en ligne. Selon votre contrat et l’incident, vous remplissez un formulaire de déclaration de sinistre en ligne ou pouvez directement décrire à notre chatbot Clara ce qui s’est passé. Elle vous pose les questions dont Helvetia a besoin pour traiter votre dossier.
Vous pouvez également contacter notre hotline au +41 58 280 3000 ou nous écrire à l’adresse e-mail schaden@helvetia.ch.
Assurance-accidents privée, assurance-accidents de l’employeur, caisse-maladie
Si vous êtes blessé lors d’un accident de voiture dont vous êtes responsable, l’assurance-accidents de votre employeur (LAA) peut, le cas échéant, prendre en charge les frais. C’est le cas si vous travaillez plus de 8 heures par semaine dans le cadre d’un contrat de travail : l’assurance-accidents couvre alors également les accidents qui surviennent pendant votre temps libre. Les personnes sans activité lucrative sont assurées contre les accidents auprès de la SUVA pendant qu’elles perçoivent des indemnités de chômage. Pour les personnes indépendantes, les frais de traitement médical sont généralement pris en charge par la caisse-maladie. Les prestations de la LAA et de la caisse-maladie ne couvrent toutefois souvent que les besoins minimaux. Il peut donc être judicieux de souscrire une assurance-accidents privée complémentaire.
Assurance casco partielle, casco complète et casco perte totale
Ces assurances sont facultatives et complètent l’assurance responsabilité civile automobile obligatoire. Elles couvrent également les dommages causés à votre propre véhicule. L’assurance casco partielle intervient en cas d’événements imprévus sur lesquels vous n’avez aucune influence. Il s’agit notamment des dommages causés par des événements naturels (grêle, inondations, etc.), le vol, le vandalisme, l’incendie, les bris de glace ou les accidents avec des animaux.
L’assurance casco complète étend cette protection aux dommages que vous avez vous-même causés ou lorsque la personne responsable est inconnue (par exemple en cas de délit de fuite).
L’assurance casco perte totale constitue une solution intermédiaire intéressante entre la casco partielle et la casco complète. Elle comprend toutes les prestations de la casco partielle et couvre en plus les dommages totaux causés à votre véhicule, par exemple à la suite d’une collision.