Helvetia und Baloise sind jetzt eins. Mehr dazu

-
Auffahrunfall mit Happy End
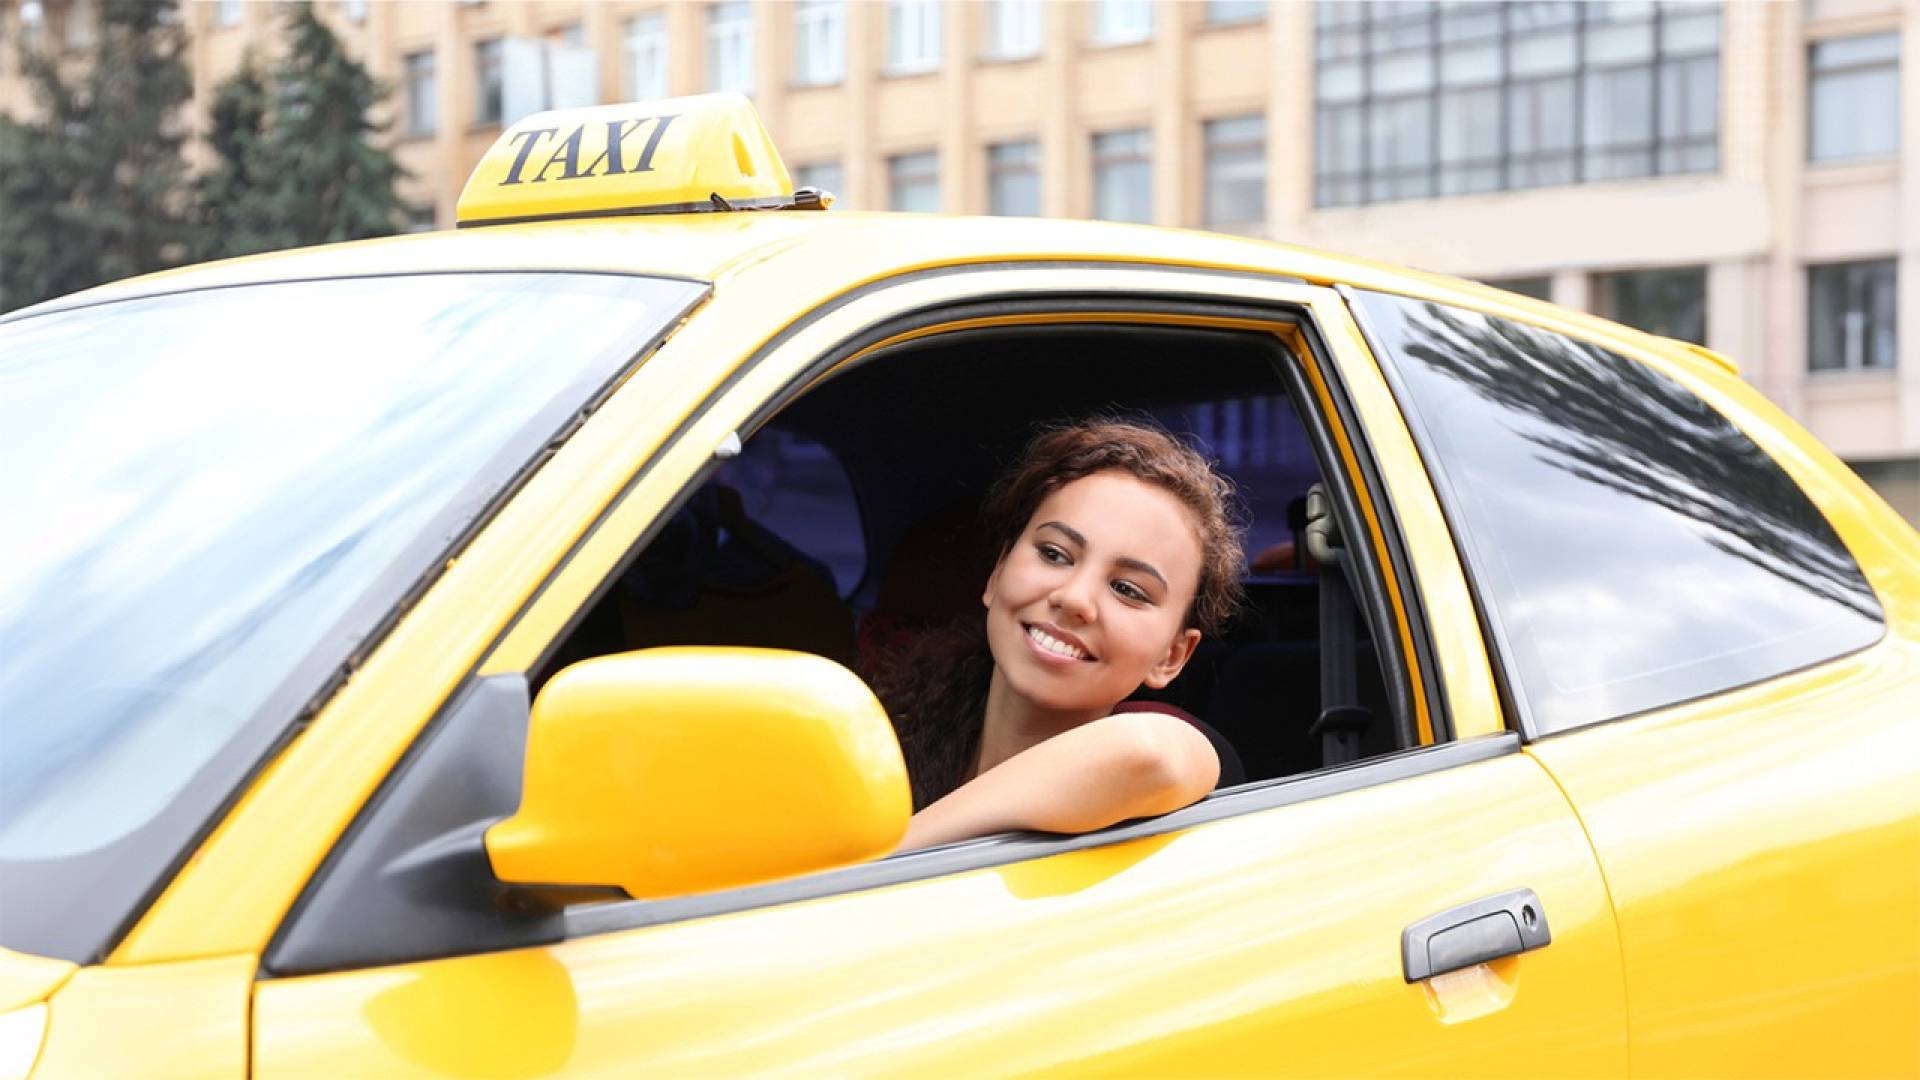
Anja MeyerFrühmorgens in Luzern prallte ein italienisches Fahrzeug in das Auto von Taxifahrerin Franziska M. Ein Unfall mit einem ausländischen Fahrzeug? Könnte kompliziert werden, dachte sie sich. Wie dann schlussendlich doch alles gut kam, zeigt diese Geschichte.
Auffahrunfall mit Happy End
Es war ein Tag wie jeder andere für Franziska M.*, selbstständige Taxifahrerin in Luzern. Frühmorgens war sie gerade unterwegs, um ihre erste Kundin abzuholen. Plötzlich ging ein unerwarteter Ruck durch ihren Körper. Ein Autofahrer hinter ihr hatte übersehen, dass die Ampel von Grün auf Orange und schliesslich auf Rot gewechselt hatte. Er hatte verpasst, rechtzeitig zu bremsen und prallte in das Fahrzeug von Franziska M. – eine klassische Auffahrkollision.
Durchgeschüttelt und glücklicherweise unversehrt stieg sie aus. Ein Auto mit italienischem Kennzeichnen: Wie muss ich bezüglich Versicherung vorgehen?, fragte sich Franziska M. besorgt. Nachdem die Polizei die Unfallstelle freigegeben hatte, meldete sie sich bei Helvetia, wo ihr Auto vollkaskoversichert ist.
Schuldfrage klar – doch wie weiter?
Die Schuldfrage im Fall ist eindeutig: Haftpflichtig gemäss Gesetz ist der italienische Fahrzeuglenker. Entsprechend muss er, respektive seine Motorfahrzeughaftpflichtversicherung, für den Schaden von Franziska M. aufkommen. Da die Versicherung aber im Ausland beheimatet ist, kann die Abwicklung eines solchen Schadens seine Zeit dauern. Zeit, die Franziska M. nicht hatte. Sie wollte mit ihrem Auto schnellstmöglich wieder Kundschaft befördern und war darum auf ein funktionierendes Fahrzeug angewiesen.
Unterstützung, die über das Finanzielle hinausgeht
Vincenzo Tosca, Schadenspezialist bei Helvetia, suchte schnell nach einer Lösung – und fand sie: Helvetia finanzierte die Reparatur am Fahrzeug vor und stellte der Versicherung in Italien einen Regressantrag. Darin enthalten war auch die Ertragsausfallentschädigung für die Zeit, die Franziska M. ihr Fahrzeug nicht nutzen und somit nicht arbeiten konnte.

«Die Suche nach Lösungen für unsere Kundinnen und Kunden treibt mich an. Meine Unterstützung ist dabei oft nicht nur finanzieller Natur. Manchmal ist es das Wichtigste, einfach da zu sein – als Zuhörer, der die Anliegen der Kundschaft versteht und mit seiner Erfahrung helfen kann.»
Franziska M. fährt wieder Taxi. Das finanzielle Dilemma, das sie befürchtet hatte, blieb aus. Im Gespräch mit Vicenzo Tosca betonte sie begeistert, dass eine solch unkomplizierte Lösung ohne seine Hilfe nicht möglich gewesen wäre. Sowohl für die Kundin als auch für Vincenzo ist es ein Happy End.
*Name von der Redaktion geändert
Das sollten Sie beim Ausfüllen des Unfallprotokolls beachten
Zur rechtlichen Klärung des Unfallhergangs und zur Meldung bei der Versicherung sollten Sie mit den anderen am Autounfall beteiligten Personen ein Unfallprotokoll ausfüllen. Verwenden Sie in der Schweiz das Europäische Unfallprotokoll. Dieser einheitliche Unfallbericht ist unabhängig von der jeweiligen Sprache immer gleich aufgebaut, sodass Sie das Formular unter anderem auch im europäischen Ausland nutzen können.
Über unsere Online-Services oder das Kundenportal myHelvetia können Sie das Europäische Unfallprotokoll kostenlos bestellen.
Autounfall: Wann und wie der Versicherung melden?
Ob Selbst- oder Auffahrunfall: Viele Menschen fragen sich, was sie hinsichtlich der Versicherung tun müssen, wenn sie in einen Autounfall verwickelt worden sind. Grundsätzlich müssen Sie den entstandenen Schaden Ihrer Versicherung melden. Wie schnell der Unfall gemeldet sein muss, hängt von den jeweiligen Versicherungsvereinbarungen ab. In der Regel gilt innert weniger Tage. Bei Unfällen mit tödlich verletzten Insassen muss die Versicherung meist innert 48 Stunden informiert werden.
Bei Helvetia melden Sie den Unfall am einfachsten mit der Online-Schadenmeldung. Je nach Vertrag und Vorfall füllen Sie ein Online-Schadenformular aus oder können direkt Chatbot Clara beschreiben, was passiert ist. Sie stellt Ihnen die Fragen, die Helvetia für die Abwicklung benötigt.
Alternativ steht Ihnen unsere Hotline unter +41 58 280 3000 oder die E-Mail-Adresse schaden@helvetia.ch zur Verfügung.
Private Unfallversicherung, Unfallversicherung des Arbeitgebers, Krankenkasse
Werden Sie bei einem selbstverschuldeten Autounfall verletzt, zahlt gegebenenfalls die Unfallversicherung Ihres Arbeitgebers (UVG). Dies ist der Fall, wenn Sie mehr als 8 Stunden pro Woche in einem Anstellungsverhältnis arbeiten – dann greift die UVG auch, wenn der Unfall in Ihrer Freizeit passiert. Nichtberufstätige sind während des Bezugs von Arbeitslosengeld bei der SUVA UVG versichert, bei Selbständigerwerbenden werden die medizinischen Behandlungskosten in der Regel von der Krankenkasse übernommen. Die Leistungen von UVG und Krankenkasse decken aber häufig nur den Mindestbedarf ab. Daher kann es sinnvoll sein, sich mit einer privaten Unfallversicherung zusätzlich abzusichern.
Teil-, Vollkasko- und Totalschadenkaskoversicherung
Diese Versicherungen sind optional und bilden eine Ergänzung zur gesetzlichen Autohaftpflicht. Sie decken auch Schäden an Ihrem eigenen Auto ab. Die Teilkaskoversicherung greift bei unvorhergesehenen Ereignissen, auf die Sie keinen Einfluss haben. Dazu gehören beispielsweise Schäden, die durch Elementarereignisse (Hagel, Überschwemmungen etc.), Diebstahl, Vandalismus, Brand, Glasschäden oder Wildunfälle entstehen. Die Vollkaskoversicherung weitet diesen Schutz noch auf Schäden aus, die Sie selbst verursacht haben oder bei denen die verursachende Person unbekannt ist (zum Beispiel bei Fahrerflucht). Die Totalschadenkaskoversicherung eignet sich als cleverer Mittelweg zwischen Teilkasko und Vollkasko. Sie bietet alle Leistungen aus der Teilkasko und deckt zusätzlich selbstverursachte Totalschäden an Ihrem Auto – z.B. bei einem Kollisionsereignis. Bei Helvetia können Sie Ihre Grundversicherung durch zusätzliche Deckungen wie Parkschaden oder Pannenhilfe ergänzen.