Nous faisons partie du groupe Helvetia Baloise. En savoir plus.


-
Dommage de stationnement: que faire?
31.08.2025 | Loïc KeiflinUn dommage de stationnement, c’est agaçant, mais avec la bonne assurance, pas de raison de paniquer. Découvrez ici ce qui est défini comme un dommage de stationnement, quelles démarches vous devez entreprendre en cas de dommage de stationnement et qui prend en charge le coût du dommage occasionné.
Dommage de stationnement: que faire?
Qu’est-ce qu’un dommage de stationnement et qui paie?
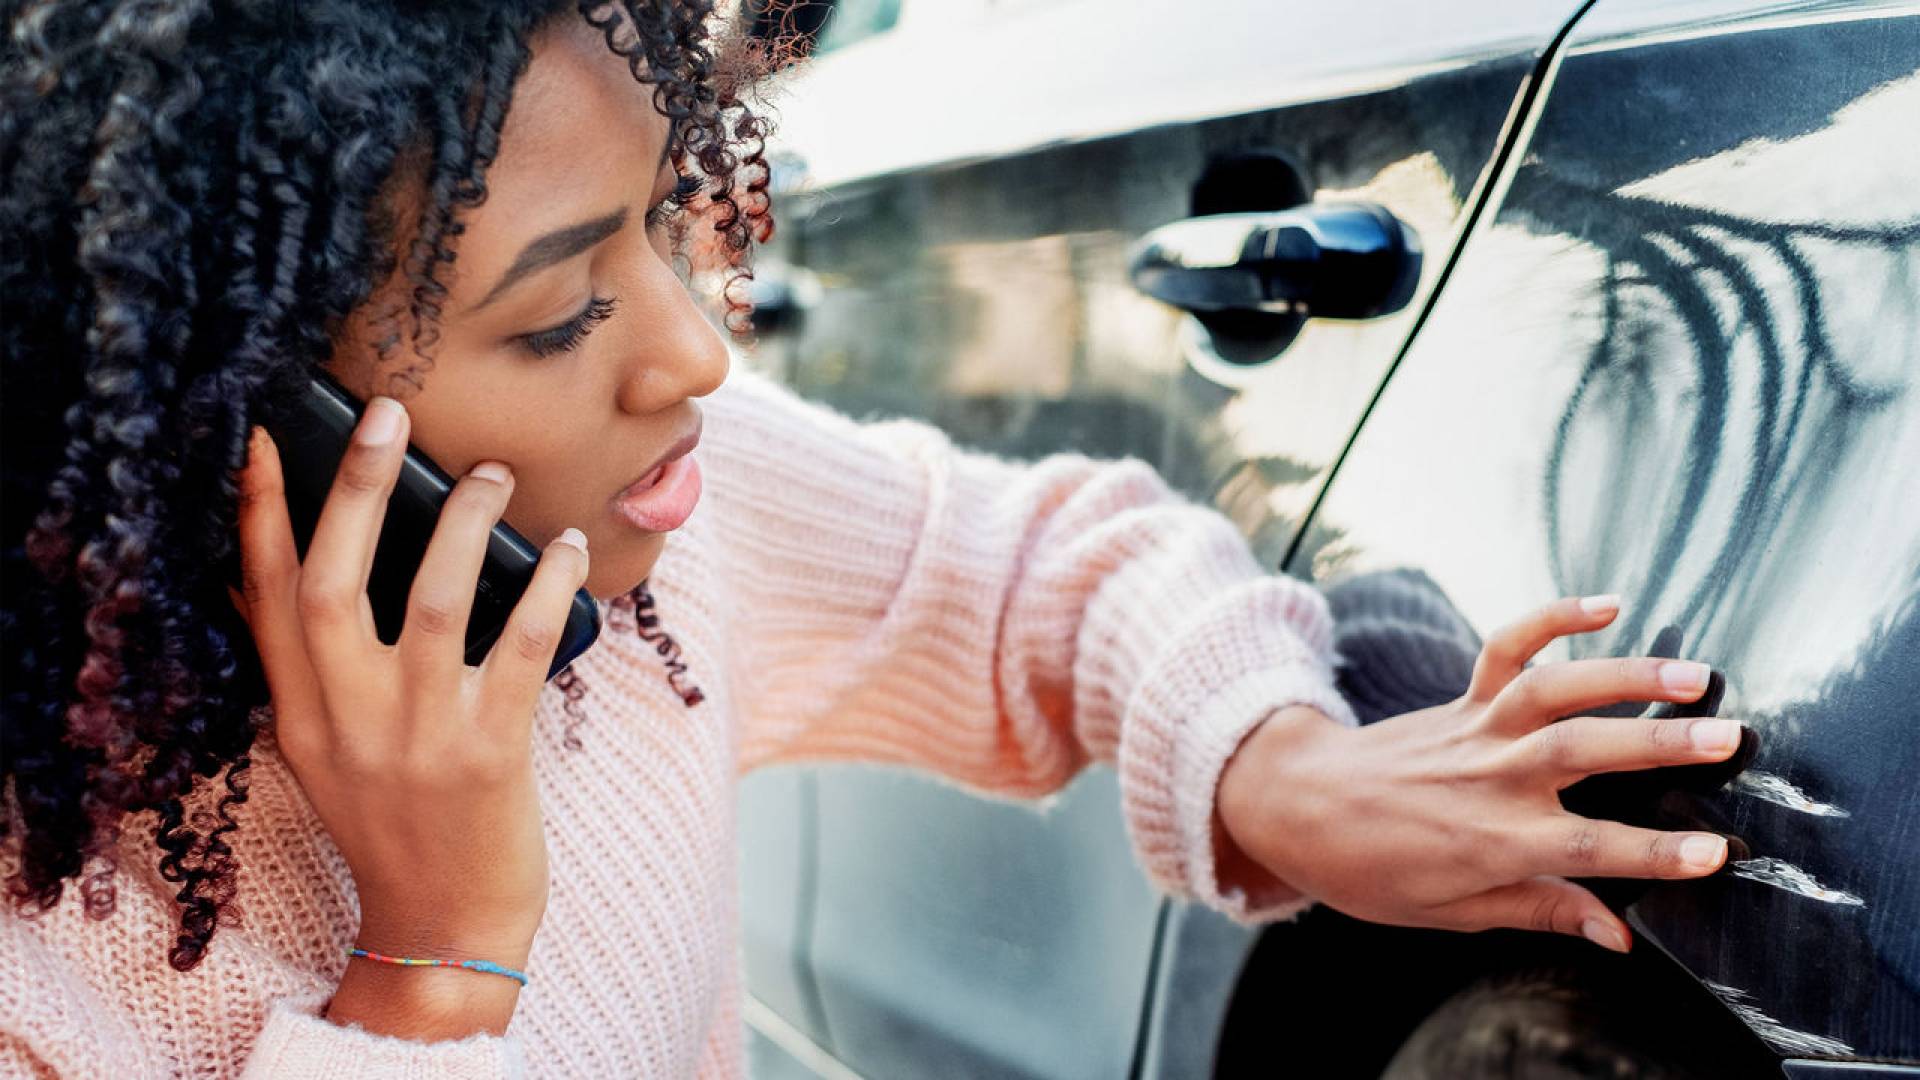
Vous avez parqué votre véhicule quelques instants pour faire une petite course. En revenant, vous remarquez une rayure évidente sur la peinture. Un autre automobiliste a manifestement endommagé votre véhicule, mais il est parti sans crier gare. Le dommage a donc été causé par un tiers inconnu alors que le véhicule était en stationnement. C’est la définition classique du dommage de stationnement.
Il peut toutefois y avoir plusieurs types de dommage lorsque vous vous parquez. Selon les circonstances, voici les assurances qui entrent en jeu:
- En principe, les dommages causés à un véhicule en stationnement par une personne inconnue sont couverts par l’assurance des dommages de stationnement. Chez Helvetia, vous pouvez ajouter de manière flexible la couverture des dommages de stationnement à votre assurance de base. Une assurance casco complète intervient également dans un tel cas, mais vous devez payer une franchise.
- Si la personne est identifiée, c’est-à-dire qu’elle vous a attendu – ce qui est une obligation légale – c’est l’assurance responsabilité civile automobile de cette personne qui prend en charge le sinistre. Si vous avez endommagé un autre véhicule, c’est votre propre assurance responsabilité civile qui intervient.
- Si vous endommagez vous-même votre propre véhicule en vous parquant, par exemple quand vous heurtez par mégarde un poteau, il s’agit d’un dommage de collision. C’est alors l’assurance casco complète qui entre en jeu.
Vous avez provoqué un dommage?
Malgré toutes les précautions, il n’est pas toujours possible d’éviter un dommage. Dans un tel cas, il est essentiel d’adopter le bon comportement et, comme pour tout accident de voiture, de remplir un procès-verbal d’accident avec le détenteur du véhicule impliqué. Des données personnelles et d’assurance sont également échangées à cette occasion.
Si la personne concernée n’est pas à proximité, vous devez appeler la police à la place. Celle-ci fait alors le constat de l’accident et informe le propriétaire du véhicule. Dans les deux cas, vous devez en outre informer votre assurance le plus rapidement possible.
Important: vous ne devez en aucun cas quitter le lieu de l’accident sans avoir parlé soit à la personne elle-même, soit à la police. Vous commettriez alors un délit de fuite. Il ne suffit pas non plus de laisser vos coordonnées sur le véhicule ou d’informer d’autres personnes.
Vous avez subi un dommage de stationnement?
La plupart des gens se comportent correctement lorsqu’ils causent un dommage et vous informent ou informent la police du dommage. L’assurance responsabilité civile de la personne responsable règle alors le dommage, vous n’avez rien à payer vous-même.
Mais qui paie en cas de dommage avec délit de fuite? Si la police parvient à identifier la personne qui a causé le dommage, c’est son assurance responsabilité civile qui prendra en charge votre dommage. Lorsque cela n’est pas possible, c’est votre assurance des dommages de stationnement (si vous en avez souscrite une) qui vous indemnisera.
L’assurance casco complète peut aussi couvrir les dommages de stationnement. Une franchise s’applique toutefois. Pour savoir si l’assurance des dommages de stationnement est intéressante pour vous, différents facteurs sont à considérer. Cette assurance est particulièrement utile pour les véhicules neufs et onéreux ainsi que pour les véhicules stationnés à l’extérieur.
Combien coûte un délit de fuite?
En cas de dommage purement matériel, le délit de fuite est d’abord sanctionné par une amende sur la base d’une violation d’obligation générale. Le montant de cette amende est fixé individuellement. Toutefois, comme l’infraction se situe généralement en dehors de la procédure de l’amende d’ordre et que de tels cas sont donc traités par le ministère public via une ordonnance pénale, les frais d’ordonnance pénale et les frais de procédure s’ajoutent généralement à l’amende. Le délit de fuite est encore plus grave en cas de dommages corporels: des peines pécuniaires ou même privatives de liberté peuvent s’appliquer.
Aucune assurance n’intervient?
Si aucune assurance ne prend en charge le dommage à votre véhicule, il reste en dernier recours le Fonds national de garantie (FNG). Le FNG prend en charge les dommages causés par des véhicules à moteur, des remorques, des vélos et des engins assimilés à des véhicules, qui sont non identifiés ou non assurés. Cela suppose qu’il existe une obligation d’assurance selon le droit de la circulation routière applicable.
Le FNG n’intervient toujours qu’en dernier recours lorsqu’aucune autre possibilité ne permet de couvrir les dommages. Le FNG est financé à l’aide de l’assurance responsabilité civile véhicules à moteur, qui est obligatoire en Suisse. Vous pouvez envoyer une déclaration de sinistre au FNG en ligne.
Le règlement du sinistre par le FNG est toutefois désavantageux par rapport à l’assurance des dommages de stationnement. D’une part, cette possibilité n’entre en ligne de compte que si aucune autre assurance ne verse le paiement, d’autre part, vous devez présenter un rapport de police ainsi que payer une franchise de CHF 1’000.
Avec l’assurance des dommages de stationnement d'Helvetia, vous pouvez garder l’esprit tranquille en cas de sinistre. Vous et nous nous chargeons des frais de réparation.